実家じまいを考え始めると、最後はどうしても「お金」の問題にぶつかります。
「実家はいくらで売れるんだろう」
最初はそこが気になるかもしれません。
ところが実際に動き始めると、相続登記、家財処分、測量、解体、仲介手数料、税金など、売却価格以外にもさまざまなお金が関係してきます。
逆に、「かなりお金がかかりそうだ」と思っていた実家でも、解体せずに売る、現状のまま譲る、税制上の特例を利用するなど、進め方によって負担を抑えられることもあります。
だから実家じまいで本当に知りたいのは、
「この家はいくらで売れるのか」ではなく、「全部終わったとき、結局いくら残るのか」
ではないでしょうか。
この記事では、実家じまいで発生する主な費用と税金を、2026年10月時点の公的情報をもとに、できるだけ分かりやすく整理します。
この記事の要点
先に結論をまとめます。
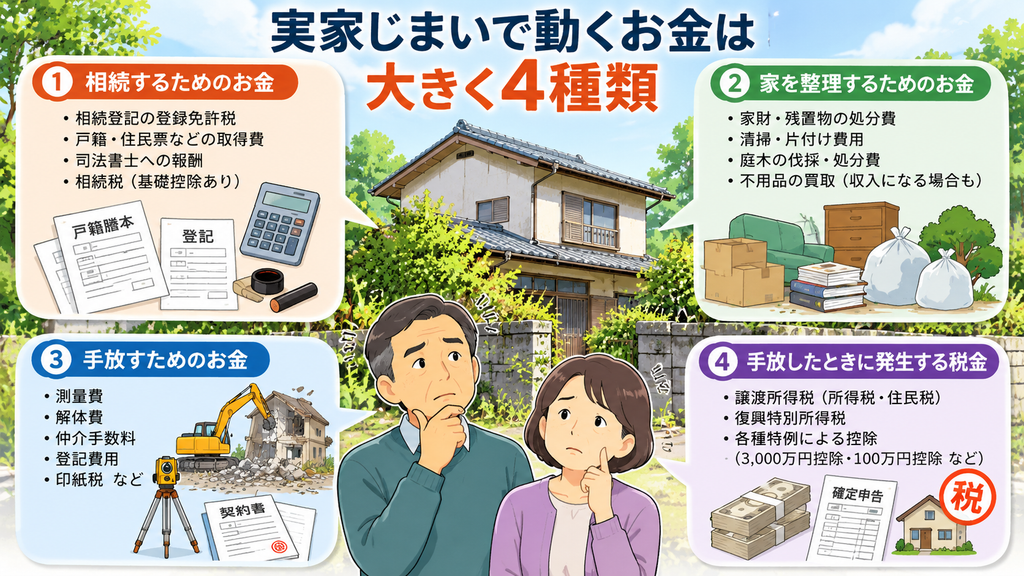
- 実家じまいのお金は、大きく「相続」「家の整理」「手放すための費用」「手放したときの税金」の4種類です。
- 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」です[1]。
- 相続登記は原則として、不動産を相続で取得したことを知った日から3年以内です。2024年4月1日より前の相続で未登記の不動産も対象となります[2]。
- 不動産売却では、売却価格そのものではなく、原則として「売却価格-取得費-譲渡費用-特別控除」で計算した課税譲渡所得に税金がかかります[5]。
- 取得費が分からない場合は、売却価格の5%を概算取得費とすることができます[7]。
- 一定の相続空き家には最高3,000万円の特別控除、一定の低未利用土地等には最高100万円の特別控除があります[10][11]。
- 片付けや解体にお金を使う前に、「どう手放すか」と「使える税制」を確認することが重要です。
1.実家じまいで動くお金は4種類
実家じまいにかかるお金は、大きく4つに分けられます。
1つ目は、相続するためのお金です。相続登記、戸籍等の取得、司法書士への報酬、場合によっては相続税などがあります。
2つ目は、家を整理するためのお金です。家財や残置物の処分、清掃、庭木の処分などです。
3つ目は、不動産を手放すためのお金です。測量、解体、仲介手数料、登記費用などがあります。
4つ目は、手放したときに発生する税金です。不動産を売却して利益が出た場合の所得税・住民税などがあります。
ここを最初に整理しておかないと、
「100万円で売れたのに、なぜか100万円以上出ていった」
ということも起こり得ます。
反対に、費用がかさみそうに見える実家でも、家財の売却、土地や建物の譲渡方法、利用できる税制上の特例などを組み合わせることで、家族の持ち出しを抑えられることがあります。
まずは「売値」ではなく、実家じまい全体のお金を見ることから始めましょう。
2.相続税がかかるのは、原則として基礎控除を超えた場合
「実家を相続したら、相続税を払わないといけないのでは?」
と心配される方もいます。
しかし、実家を相続しただけで、必ず相続税がかかるわけではありません。
相続税には基礎控除があります。
3,000万円+600万円×法定相続人の数
です。
たとえば法定相続人が子ども2人なら、
3,000万円+600万円×2人=4,200万円
が基礎控除額です。
相続税では、相続財産等から債務や葬式費用などを差し引き、一定の生前贈与などを加えて課税価格を計算します。その合計が基礎控除額以下であれば、原則として相続税はかかりません[1]。
ただし、不動産の相続税評価額は、「実際にいくらで売れるか」という市場価格とは同じではありません。
また、預貯金、有価証券、生命保険金など、実家以外の財産も関係します。
そのため、
「田舎の古い家だから、相続税なんて関係ないだろう」
と実家だけを見て判断するのは避けた方が安全です。
3.相続登記にも費用と期限がある
実家を調べてみたら、
「登記名義が20年前に亡くなった父のままだった」
というケースは珍しくありません。
2024年4月1日から相続登記は義務化されました。
原則として、相続により不動産の所有権を取得したことを知った日から3年以内に、相続登記を申請する必要があります。
正当な理由なく申請義務を怠った場合には、10万円以下の過料の対象となる可能性があります。
また、2024年4月1日より前に発生した相続も対象です。未登記の場合は原則として2027年3月31日までに対応する必要があります。ただし、不動産を相続で取得したことを知った日が2024年4月以降の場合などは、その日から3年間という期限との関係で判断します[2]。
遺産分割が期限までにまとまらない場合には、「相続人申告登記」という制度があります。
これは、自分が相続人であることなどを申し出ることで、相続登記の基本的な申請義務を履行できる制度です[3]。
ただし、その後に遺産分割が成立した場合には、成立した日から3年以内に、その内容を反映した登記をする必要があります。
相続登記には登録免許税がかかり、相続による所有権移転登記の税率は原則として不動産の価額の0.4%です。
一方、相続による土地の所有権移転登記について、不動産の価額が100万円以下である場合などには、登録免許税の免税措置があります。現在の適用期限は2027年3月31日です[4]。
地方の低価格な土地では該当する可能性があります。
実家じまいを始めるなら、まず登記事項証明書などで、
「この不動産は、いま誰の名義になっているのか」
を確認することが第一歩です。
4.家の中の荷物を処分する費用
実家じまいで、思った以上にお金がかかりやすいのが家財や残置物です。
数十年間暮らした家には、家具、家電、衣類、布団、食器、本、工具などが大量に残っています。
さらに押し入れ、物置、倉庫、庭まで開けてみると、
「こんなにあったのか……」
となることもあります。
ここで、売る前に全部捨てると決めるのは少し待ってください。
売却や譲渡の条件によっては、残置物を残した状態で引き渡せるケースがあります。
古い家具、工具、農機具、骨董品などに価値があり、売却収入によって処分費の一部を補えることもあります。
つまり、
片付ける → 売り方を考える
ではなく、
売り方・譲り方を考える → 必要な分だけ片付ける
という順番です。
実家じまいでは、この順番の違いだけでも支出が変わる可能性があります。
5.解体は「先にやればいい」とは限らない
築40年、50年の実家を見ると、
「こんな古い家は売れない。壊して更地にした方が売りやすいだろう」
と考えるのは自然です。
ただし、ここは一度立ち止まって考えたいところです。
解体費は、建物の構造、面積、接道状況、残置物、アスベストの有無などによって大きく変わります。
さらに、建物を解体した後に土地が売れなければ、
解体費を払ったうえに、売れない土地だけが残る
ことになります。
税金にも注意が必要です。
住宅の敷地には住宅用地の特例があり、固定資産税の課税標準は、小規模住宅用地(200㎡以下の部分)について原則1/6、一般住宅用地について原則1/3に軽減されています[14]。
建物を解体し、翌年1月1日時点で住宅の敷地ではなくなっている場合には、原則としてその後は住宅用地特例を受けられなくなり、土地の固定資産税負担が増える可能性があります。
一方で、土地や建物を売るために直接必要となった費用は、譲渡所得を計算するときの譲渡費用にできる場合があります。
代表的なものは、仲介手数料、測量費、売主が負担した印紙税、土地を売るために建物を取り壊した場合の取壊し費用などです。
ただし、通常の修繕費や固定資産税など、資産の維持・管理にかかった費用は原則として譲渡費用にはなりません[6]。
だから順番は、
売れない → 解体する
ではありません。
出口を調べる → 解体が必要なら解体する
です。
古家付き土地として売る、現状のまま譲渡する、DIYを前提とする買主などに引き継ぐなど、壊さずに手放せる可能性も先に検討してみましょう。
6.実家を売ったときにかかる譲渡所得税
「1,000万円で実家が売れたら、1,000万円に税金がかかるの?」
これもよくある誤解です。
不動産を売却しても、売却価格の全額に税金がかかるわけではありません。
基本的な計算は、
売却価格-取得費-譲渡費用-特別控除=課税譲渡所得
です[5]。
つまり、1,000万円で売れたから1,000万円に課税されるわけではありません。
購入時の取得費、売却のために直接かかった譲渡費用、利用できる特別控除などを差し引いたうえで、課税される譲渡所得を計算します。
なお、建物の取得費については、購入代金等から所有期間中の減価償却費相当額を差し引いて計算します。
ここは少し難しいところなので、「売れた金額=税金がかかる金額ではない」と覚えておけば十分です。
7.親がいくらで買ったか分からない場合
古い実家では、
「父が40年前に買ったらしいけれど、いくらだったか分からない」
というケースが珍しくありません。
取得費が分からない場合には、売却価格の5%相当額を概算取得費として計算することができます[7]。
たとえば、
売却価格 500万円
取得費 不明
譲渡費用 30万円
だったとします。
概算取得費は、
500万円×5%=25万円
です。
特別控除を考慮しない単純な例なら、
500万円-25万円-30万円=445万円
が譲渡所得となります。
これが一般的な長期譲渡所得に該当する場合、所得税15%、住民税5%に加え、所得税額に対して復興特別所得税2.1%がかかるため、税負担は概算で約90.4万円です。
「500万円でしか売れないのに、そんなに?」
と思うかもしれません。
だからこそ、昔の売買契約書や領収書が重要になります。
実際の取得費が5%より大きかったことを証明できれば、課税される所得を小さくできる可能性があります。
実家を片付けるときには、
古い契約書、領収書、建築関係の書類を確認する前に捨てない。
これはぜひ覚えておいてください。
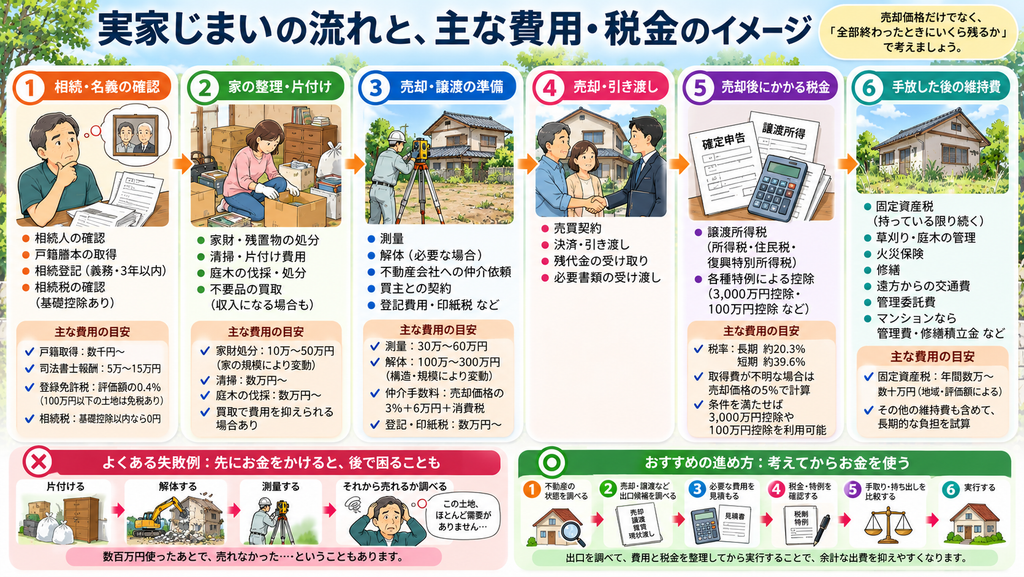
8.所有期間によって税率が大きく変わる
土地や建物の譲渡所得は、所有期間によって長期譲渡所得と短期譲渡所得に分かれます。
売却した年の1月1日時点で所有期間が5年を超えていれば長期、5年以下なら短期です。
一般的な税率は、
長期譲渡所得:所得税15%+住民税5%
短期譲渡所得:所得税30%+住民税9%
です。
さらに2037年まで、所得税額に対して復興特別所得税2.1%が加算されます。
「それなら、去年相続した実家は短期譲渡では?」
と思うかもしれませんが、必ずしもそうではありません。
相続によって取得した土地・建物は、原則として、亡くなった方がその不動産を取得した時期を引き継ぎます[8]。
たとえば、父親が30年前に購入した実家を昨年相続し、今年売却したとしても、「自分が持っていたのは1年間だから短期」と単純に判定するわけではありません。
9.相続税を払った人には「取得費加算」の特例がある
相続税を支払ったうえで、相続した実家を売却する人には、もう一つ知っておきたい制度があります。
「相続財産を譲渡した場合の取得費の特例」
です。
一定の条件を満たせば、支払った相続税のうち一定額を不動産の取得費に加えることができます。
取得費が増えれば、その分、課税される譲渡所得を小さくできる可能性があります。
主な条件は、
- 相続または遺贈で財産を取得していること
- その人に相続税が課税されていること
- 一定の期限までにその財産を売却していること
です。
正式な売却期限は、
「相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで」
です。一般的には、相続開始から約3年10か月以内が一つの目安になります[9]。
なお、後述する相続空き家の3,000万円特別控除とは、同じ不動産について併用できません。
両方の条件を満たしそうなら、
「どちらを使った方が得なのか」
を税理士等に確認する価値があります。
10.相続した空き家には最高3,000万円の特別控除がある
実家じまいをするなら、ぜひ一度確認してほしい制度があります。
「被相続人の居住用財産(空き家)を売ったときの3,000万円特別控除」
です。
一定の要件を満たした相続空き家を売却した場合、譲渡所得から最高3,000万円を控除できます。
2024年1月1日以後の譲渡で、対象となる家屋・敷地等を取得した相続人が3人以上の場合は、1人あたりの控除上限が2,000万円となります。
現行制度の対象となる譲渡期限は、2027年12月31日までです[10]。
ただし、
「親の空き家を相続した=3,000万円控除」
ではありません。
代表的な要件として、
- 原則として1981年(昭和56年)5月31日以前に建築された家屋であること
- 区分所有建物登記がされた建物ではないこと
- 原則として相続開始直前に亡くなった方以外が住んでいなかったこと
- 相続してから売却するまで、原則として事業・賃貸・居住などに使用していないこと
- 相続開始から3年を経過する日の属する年の12月31日までに売ること
- 売却代金が1億円以下であること
- 一定の耐震基準を満たす、または一定の条件で建物を取り壊すこと
などがあります。
2024年1月1日以後の譲渡については、一定の場合、売却時点では耐震改修や取壊しが済んでいなくても、譲渡の日の属する年の翌年2月15日までに買主側で一定の耐震改修または取壊しを行うことで対象になる場合があります[10]。
適用を受けるには確定申告が必要で、市区町村が交付する「被相続人居住用家屋等確認書」など、一定の書類も必要です。
使えるか使えないかで税額が大きく変わる可能性があるため、売ってしまってから調べるのではなく、売る前に確認する制度だと考えてください。
11.安い土地には「100万円控除」が使える場合がある
地方の実家じまいでは、
「売れないと思っていたけれど、100万円なら買ってくれる人が見つかった」
ということもあります。
こうした低価格の不動産で確認したいのが、
低未利用土地等を譲渡した場合の100万円特別控除
です。
一定の要件を満たした場合、長期譲渡所得から最高100万円を控除できます。
2026年10月時点では、2028年12月31日までの譲渡が対象です[11]。
主な条件として、
- 都市計画区域内にある一定の低未利用土地等であること
- 売却した年の1月1日時点で所有期間が5年を超えていること
- 売却価格が原則500万円以下であること
- 市街化区域や一定の用途地域等では800万円以下であること
- 売却後にその土地が利用される、または利用される見込みであること
- 親子、夫婦など特別な関係にある人への売却ではないこと
- 一定の他の譲渡所得の特例を利用していないこと
などがあります。
売却価格の判定には、低未利用土地等の上にある建物等の対価も含まれます。
特例を利用するには、市区町村長による確認書など一定の書類を添付して確定申告する必要があります[11]。
「100万円でしか売れなかった」と考えるだけでなく、低価格だからこそ使える制度がないか確認するという視点も持っておきましょう。
12.0円で譲れば、すべて無料になるわけではない
売れない実家の相談では、
「もう0円でもいいから、誰かにもらってほしい」
という話もあります。
0円譲渡、つまり無償譲渡は、売却が難しい不動産を手放す選択肢の一つです。
ただし、
0円物件=税金も費用も0円
という意味ではありません。
個人から個人へ不動産を無償で譲った場合には、受け取った側に贈与税が生じる可能性があります。
暦年課税では、その年の1月1日から12月31日までに受けた贈与財産の価額を合計し、そこから基礎控除110万円を差し引いて贈与税を計算します[12]。
110万円は、不動産1件ごとではなく、その年に受けた贈与財産全体に対する基礎控除です。
また、不動産を受け取る側では、所有権移転登記に伴う登録免許税や、ケースによっては不動産取得税なども検討する必要があります。
0円で渡せば終わり、と考えるのではなく、
「譲る側と受け取る側を合わせて、どんな費用が発生するのか」
まで確認しておきましょう。
13.固定資産税は、持っている限り続く
誰も住んでいない実家でも、所有している限り固定資産税などの負担は続きます。
さらに、
- 草刈りや庭木の剪定
- 火災保険
- 建物の修繕
- 遠方から管理に行く交通費
- 管理を委託する費用
- 雪国なら除雪費
- マンションなら管理費や修繕積立金
などが発生する場合があります。
毎年10万円なら、
「10万円くらいなら……」
と思うかもしれません。
しかし、10年間なら100万円です。
しかも、その間に屋根、外壁、庭木などの問題が起きれば、さらに費用がかかります。
空き家を適切に管理しない場合にも注意が必要です。
現在は「特定空家」だけでなく、放置すれば特定空家になるおそれがある「管理不全空家」についても、市区町村から勧告を受けると住宅用地特例が適用されなくなる仕組みがあります[13]。
実家じまいでは、
「いま売ったらいくら損をするか」だけでなく、「このまま持ち続けたらいくらかかるか」
も同じくらい重要な数字です。
14.100万円で売れる実家と、0円で引き取ってもらえる実家
ここまでの話を、簡単な例で考えてみます。
100万円で売れる実家があったとします。
ただし、売却するために、
家財処分 50万円
測量 40万円
解体 150万円
が必要なら、支出は合計240万円です。
売却代金100万円を受け取っても、単純計算では140万円の持ち出しになります。
一方、
建物も家財もそのままで、0円なら引き取ってくれる人がいる
とします。
税金、登記費用、契約条件などは別途確認する必要がありますが、最終的な家族の負担はこちらの方が小さくなる可能性があります。
もちろん、これは考え方を説明するための単純な例です。
ただ、
100万円で売れる家より、0円で手放せる家の方が得になることもある。
この考え方は、売却が難しい実家を整理するときには非常に重要です。
15.実家じまいでは、先にお金をかけない
実家じまいで避けたいのが、
片付ける → 解体する → 測量する → それから売れるか調べる
という順番です。
200万円使った後で、
「この土地、ほとんど需要がありません」
と言われても、お金は戻ってきません。
私たちが考える基本的な順番は逆です。
1.不動産の状態を調べる
2.売却・譲渡などの出口候補を調べる
3.出口ごとに必要な費用を見積もる
4.税金・諸費用・利用できる特例を確認する
5.最終的な手取り額と持ち出し額を比較する
6.そのうえで片付け・解体・売却などを実行する
要するに、
「お金を使ってから考える」のではなく、「考えてからお金を使う」。
これが、実家じまいで余計な出費を防ぐ基本です。
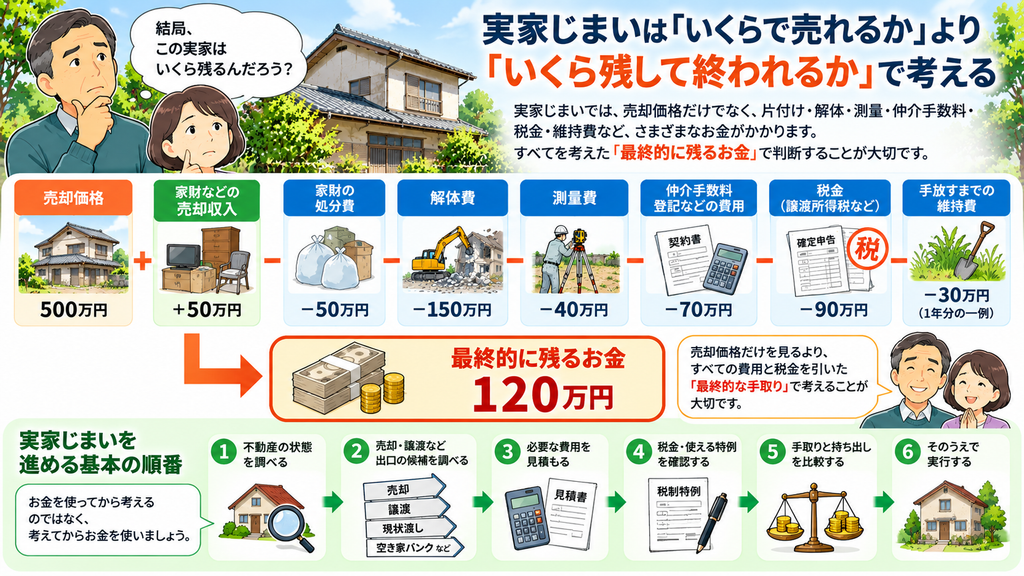
16.実家じまいのお金は「売却価格」ではなく「最終収支」で考える
最後に、この記事で一番伝えたいことです。
実家じまいで本当に知りたい数字は、不動産会社が出した査定価格だけではありません。
考え方としては、
売却価格
+ 家財などの売却収入
- 家財処分費
- 解体費
- 測量費
- 仲介手数料・登記などの諸費用
- 税金
- 手放すまでの維持費
= 最終的に残る金額
です。
500万円で売れる方法でも、そのために250万円かかれば、単純な差額は250万円です。
一方、300万円で現状のまま売れて、費用が50万円なら、同じ250万円です。
さらに売れるまでの時間や、その間の維持費まで考えれば、結果は変わるかもしれません。
だから、
実家じまいは「いくらで売るか」より、「いくら残して終われるか」で考える。
これがお金の面から見た、実家じまいの基本です。
よくある質問
Q.実家を相続しただけで相続税はかかりますか?
必ずかかるわけではありません。
相続税の基礎控除は、
3,000万円+600万円×法定相続人の数
です。相続財産等をもとに計算した課税価格の合計が基礎控除額以下であれば、原則として相続税はかかりません[1]。
Q.実家を100万円で売ったら、100万円に税金がかかりますか?
いいえ。
原則として、
売却価格-取得費-譲渡費用-特別控除
で課税譲渡所得を計算します[5]。
Q.相続登記はいつまでにすればいいですか?
原則として、相続により不動産を取得したことを知った日から3年以内です。
2024年4月1日より前の相続で未登記の不動産も義務化の対象で、原則2027年3月31日までに対応する必要があります[2]。
Q.相続したばかりの家を売ると短期譲渡になりますか?
必ずしもそうではありません。
相続した不動産では、原則として亡くなった方の取得時期を引き継いで所有期間を判定します[8]。
Q.親が実家をいくらで買ったのか分かりません。
取得費が分からない場合には、売却価格の5%を概算取得費として計算することができます[7]。
ただし、実際の取得費を証明できる契約書などが残っていれば、税額を小さくできる可能性があります。片付けの際に古い書類をすぐ捨てないようにしましょう。
Q.相続空き家の3,000万円特別控除はいつまで使えますか?
現行制度では、2027年12月31日までの一定の譲渡が対象です。
さらに「相続開始から3年を経過する日の属する年の12月31日まで」という期限や、築年、利用状況、売却価格など複数の条件があります[10]。
Q.古い実家は先に解体した方がいいですか?
必ずしもそうではありません。
古家付き土地や現状渡しで手放せる場合があります。また、建物を解体することで住宅用地特例が適用されなくなり、土地の固定資産税負担が増える可能性もあります[13][14]。
解体してから出口を探すのではなく、出口を探してから解体の必要性を判断するのがおすすめです。
Q.0円で譲れば税金も0円ですか?
そうとは限りません。
個人間の無償譲渡では、受け取った側に贈与税が生じる可能性があります。暦年課税では、その年に受けた贈与財産の合計額から110万円の基礎控除を差し引いて計算します[12]。
登記費用なども別途確認する必要があります。
まとめ|実家じまいは「家の値段」より「最終的にいくら残るか」
実家じまいには、相続、登記、片付け、解体、測量、売却、税金など、さまざまなお金が関係します。
だからこそ、不動産会社から提示された査定価格だけを見て、
「500万円で売れるなら500万円入ってくる」
と考えないことが大切です。
特に売却が難しい地方の実家では、高く売ることだけを目指すより、家財や建物を残した現状での譲渡などによって、家族の持ち出しを減らす方が合理的なケースもあります。
そして、解体や大規模な片付けにお金を使ってから出口を探すのではなく、
「調べる → 出口を比較する → お金と税金を計算する → 実行する」
という順番で考えてください。
実家終活代行では、実家の土地・建物・周辺環境・市場性などを調査し、売却だけに限定せず、
「家族がその実家を手放すには、どんな方法があるのか」
を整理する無料診断を行っています。
「売れるかどうかも分からない」
「解体した方がいいのかも分からない」
「そもそも、全部終わるまでにいくらかかるのか知りたい」
そんな段階でも構いません。
先にお金を使う前に、まず選択肢を整理する。
そこから実家じまいを始めてみてください。
実家じまいについて、もっと詳しく知りたい方へ
実家じまいには、片付け、相続、売却、解体、税金など、さまざまな問題が関わります。特に、田舎の売れない実家や、遠方にある空き家は、何から手をつければよいのか分からず、先延ばしになりがちです。
実家じまいの進め方や費用について、以下の2つの完全ガイドで詳しく解説しています。
【実家じまい完全ガイド】
実家の片付けから売却・処分まで、具体的な手順と選択肢をまとめました。
https://zikkazimai.jp/column/zikkazimai-guide/
【実家じまいのお金と税金・完全ガイド】
相続、売却、解体にかかる費用や、知っておきたい税金の制度・特例を解説しています。
https://zikkazimai.jp/column/zikkazimai-money-tax/
売れない実家、処分できない土地、片付かない空き家でお困りの方へ。
実家終活代行では、物件の状況を調べ、売却・譲渡・片付けなどの現実的な選択肢を整理する「無料診断」を行っています。
▶ [実家終活代行の無料診断はこちら](https://zikkazimai.jp/)
監修・出典について
本記事は2026年10月時点で確認できる国税庁・法務省・国土交通省等の公的情報をもとに作成しています。
税制には細かな適用要件があり、制度改正が行われる場合もあります。また、相続関係、取得時期、利用状況、売却方法などによって税額や特例の適用可否は異なります。
本記事は一般的な情報提供を目的とするものであり、個別案件について税務判断を行うものではありません。具体的な申告・税額・特例の適用については、税務署または税理士等の専門家にご確認ください。
出典
[1]国税庁 タックスアンサー No.4152「相続税の計算」
国税庁|相続税の計算
相続税の基礎控除「3,000万円+600万円×法定相続人の数」の根拠。
[2]法務省「相続登記の申請義務化について」
法務省|相続登記の申請義務化について
3年以内の申請義務、2024年4月1日以前の相続に対する経過措置、過料等について。
[3]法務省「相続人申告登記について」
法務省|相続人申告登記について
期限までに遺産分割がまとまらない場合などに利用できる相続人申告登記制度について。
[4]法務局「相続登記の登録免許税の免税措置について」
法務局|相続登記の登録免許税の免税措置
相続登記の登録免許税と、100万円以下の土地等に関する免税措置について。
[5]国税庁 タックスアンサー No.3202「譲渡所得の計算のしかた」
国税庁|譲渡所得の計算のしかた
不動産売却における取得費、譲渡費用、減価償却などについて。
[6]国税庁「譲渡費用となるもの」
国税庁|譲渡費用となるもの
仲介手数料、測量費、建物の取壊し費用など、譲渡費用に含まれるものについて。
[7]国税庁 タックスアンサー No.3258「取得費が分からないとき」
国税庁|取得費が分からないとき
取得費が分からない場合に、売却価格の5%を概算取得費とできることについて。
[8]国税庁 タックスアンサー No.3270「相続や贈与によって取得した土地・建物の取得費と取得の時期」
国税庁|相続した土地・建物の取得費と取得時期
相続した不動産について、被相続人の取得費・取得時期を原則として引き継ぐことについて。
[9]国税庁 タックスアンサー No.3267「相続財産を譲渡した場合の取得費の特例」
国税庁|相続財産を譲渡した場合の取得費の特例
相続税の取得費加算と適用期限について。
[10]国税庁 タックスアンサー No.3306「被相続人の居住用財産(空き家)を売ったときの特例」
国税庁|相続空き家の3,000万円特別控除
最高3,000万円の特別控除、築年、売却価格、適用期限、耐震改修・取壊し等の要件について。
[11]国税庁 タックスアンサー No.3226「低未利用土地等を譲渡した場合の長期譲渡所得の特別控除」
国税庁|低未利用土地等の100万円特別控除
最高100万円控除、譲渡価格、所有期間、適用期限等について。
[12]国税庁 タックスアンサー No.4408「贈与税の計算と税率(暦年課税)」
国税庁|贈与税の計算と税率
暦年課税における年間110万円の基礎控除について。
[13][14]国土交通省「空き家対策 特設サイト」
国土交通省|空き家対策と住宅用地特例
管理不全空家・特定空家への勧告と住宅用地特例、小規模住宅用地1/6・一般住宅用地1/3等について。
実家じまいについて、もっと詳しく知りたい方へ
「実家をどう処分すればいいのか」「売れない家でも手放せるのか」「費用はいくらかかるのか」――。
実家じまいの基本から、相続・残置物・売れない実家・山林や農地の問題まで、実務目線で一つの記事にまとめました。
▶ 実家じまいとは?費用・手順・売れない実家の手放し方【2026年版】
実家じまい完全ガイドはこちら
https://zikkazimai.jp/column/zikkazimai-guide/
「うちの実家の場合は、どうすればいい?」という方へ
一般論ではなく、その実家の状況を調べて、手放すための選択肢を整理する「無料診断」も行っています。
▶ 実家終活代行|無料診断はこちら
https://zikkazimai.jp/